ICCI 2022-1 - Actualia en ontwikkelingen in duurzaamheidsrapportering - Actualités et évolutions en matière de reporting des informations de durabilité
Samenvatting
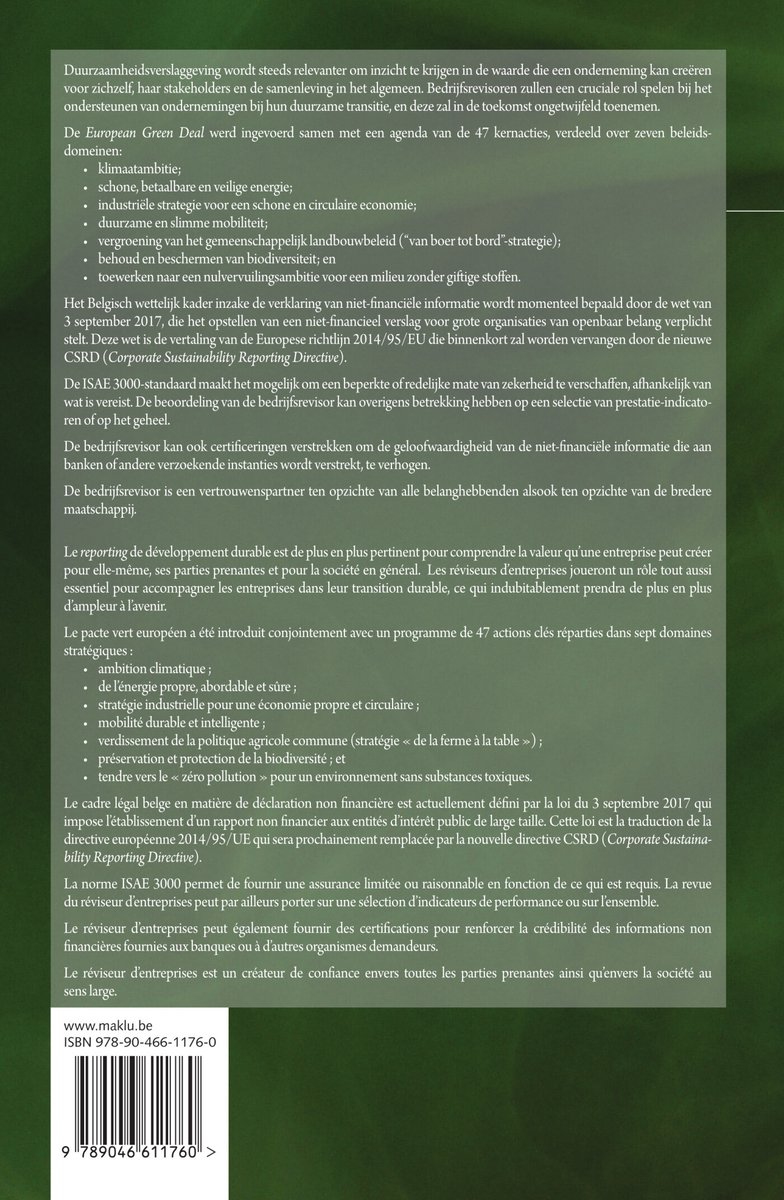
Duurzaamheidsverslaggeving wordt steeds relevanter om inzicht te krijgen in de waarde die een onderneming kan creëren voor zichzelf, haar stakeholders en de samenleving in het algemeen. Bedrijfsrevisoren zullen een cruciale rol spelen bij het ondersteunen van ondernemingen bij hun duurzame transitie, en deze zal in de toekomst ongetwijfeld toenemen.
De European Green Deal werd ingevoerd samen met een agenda van de 47 kernacties, verdeeld over zeven beleidsdomeinen:
• klimaatambitie;
• schone, betaalbare en veilige energie;
• industriële strategie voor een schone en circulaire economie;
• duurzame en slimme mobiliteit;
• vergroening van het gemeenschappelijk landbouwbeleid (“van boer tot bord”-strategie);
• behoud en beschermen van biodiversiteit; en
• toewerken naar een nulvervuilingsambitie voor een milieu zonder giftige stoffen.
Het Belgisch wettelijk kader inzake de verklaring van niet-financiële informatie wordt momenteel bepaald door de wet van 3 september 2017, die het opstellen van een niet-financieel verslag voor grote organisaties van openbaar belang verplicht stelt. Deze wet is de vertaling van de Europese richtlijn 2014/95/EU die binnenkort zal worden vervangen door de nieuwe CSRD (Corporate Sustainability Reporting Directive).
De ISAE 3000-standaard maakt het mogelijk om een beperkte of redelijke mate van zekerheid te verschaffen, afhankelijk van wat is vereist. De beoordeling van de bedrijfsrevisor kan overigens betrekking hebben op een selectie van prestatie-indicatoren of op het geheel.
De bedrijfsrevisor kan ook certificeringen verstrekken om de geloofwaardigheid van de niet-financiële informatie die aan banken of andere verzoekende instanties wordt verstrekt, te verhogen.
De bedrijfsrevisor is een vertrouwenspartner ten opzichte van alle belanghebbenden alsook ten opzichte van de bredere
maatschappij.
Le reporting de développement durable est de plus en plus pertinent pour comprendre la valeur qu’une entreprise peut créer pour elle-même, ses parties prenantes et pour la société en général. Les réviseurs d’entreprises joueront un rôle tout aussi essentiel pour accompagner les entreprises dans leur transition durable, ce qui indubitablement prendra de plus en plus d’ampleur à l’avenir.
Le pacte vert européen a été introduit conjointement avec un programme de 47 actions clés réparties dans sept domaines stratégiques:
• ambition climatique;
• de l’énergie propre, abordable et sûre ;
• stratégie industrielle pour une économie propre et circulaire ;
• mobilité durable et intelligente ;
• verdissement de la politique agricole commune (stratégie « de la ferme à la table ») ;
• préservation et protection de la biodiversité ; et
• tendre vers le « zéro pollution » pour un environnement sans substances toxiques.
Le cadre légal belge en matière de déclaration non financière est actuellement défini par la loi du 3 septembre 2017 qui impose l’établissement d’un rapport non financier aux entités d’intérêt public de large taille. Cette loi est la traduction de la directive européenne 2014/95/UE qui sera prochainement remplacée par la nouvelle directive CSRD (Corporate Sustainability Reporting Directive).
La norme ISAE 3000 permet de fournir une assurance limitée ou raisonnable en fonction de ce qui est requis. La revue du réviseur d’entreprises peut par ailleurs porter sur une sélection d’indicateurs de performance ou sur l’ensemble.
Le réviseur d’entreprises peut également fournir des certifications pour renforcer la crédibilité des informations non financières fournies aux banques ou à d’autres organismes demandeurs.
Le réviseur d’entreprises est un créateur de confiance envers toutes les parties prenantes ainsi qu’envers la société au sens large.
Productspecificaties
Inhoud
- Taal
- nl
- Uitvoering
- Hardcover
- Oorspronkelijke releasedatum
- 30 november 2022
- Aantal pagina's
- 96
- Illustraties
- Nee
Betrokkenen
- Hoofdauteur
- Tweede Auteur
Informatie over de fabrikant
- Fabrikantgegevens
- De informatie van de fabrikant is momenteel niet beschikbaar.
Overige kenmerken
- Editie
- 1
- Kookboek
- Nee
- Product breedte
- 166 mm
- Product hoogte
- 15 mm
- Product lengte
- 249 mm
- Studieboek
- Ja
- Verpakking breedte
- 166 mm
- Verpakking hoogte
- 15 mm
- Verpakking lengte
- 249 mm
- Verpakkingsgewicht
- 409 g
EAN
- EAN
- 9789046611760
Productveiligheid
De verantwoordelijk marktdeelnemer in de EU zorgt voor het nakomen van verplichtingen op het gebied van productveiligheid.
Je vindt dit artikel in
- Categorieën
- Boek, ebook of luisterboek?
- Beschikbaarheid
- Taal
- Type boek
Documenten
Reviews
Kies gewenste uitvoering
Prijs inclusief verzendkosten, verkocht door bol
Ophalen bij een bol afhaalpunt mogelijk
30 dagen bedenktijd en gratis retourneren via mijn bol
Dag en nacht klantenservice
- Doordeweeks ook ’s avonds in huis